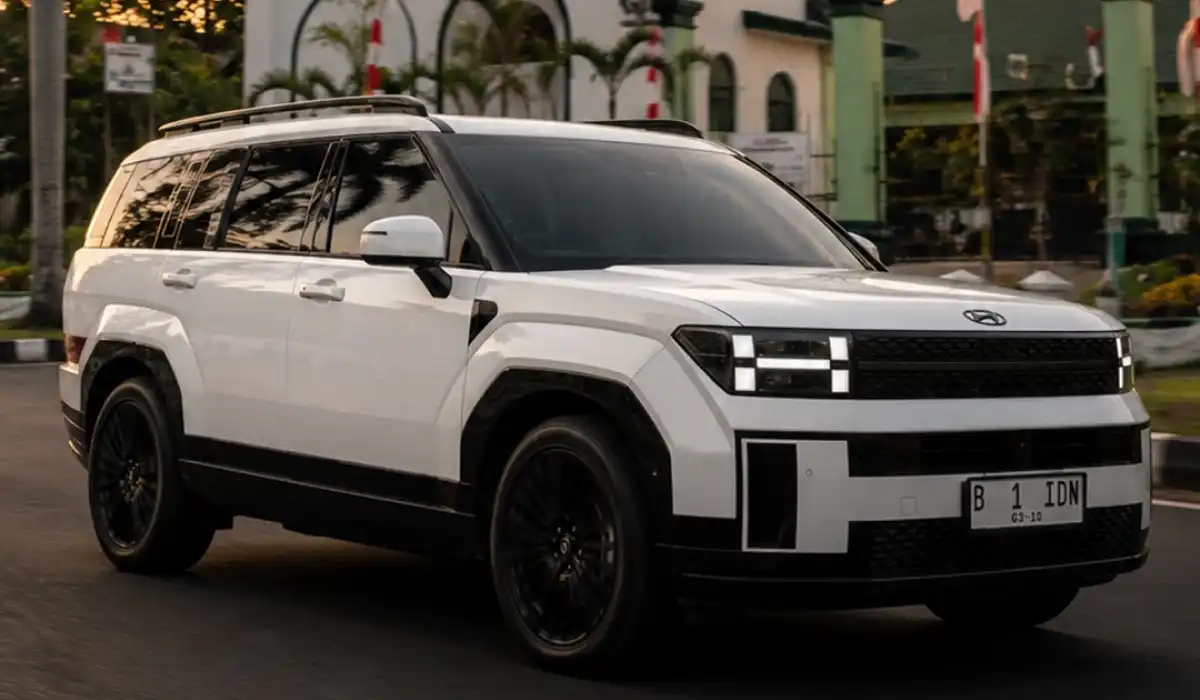
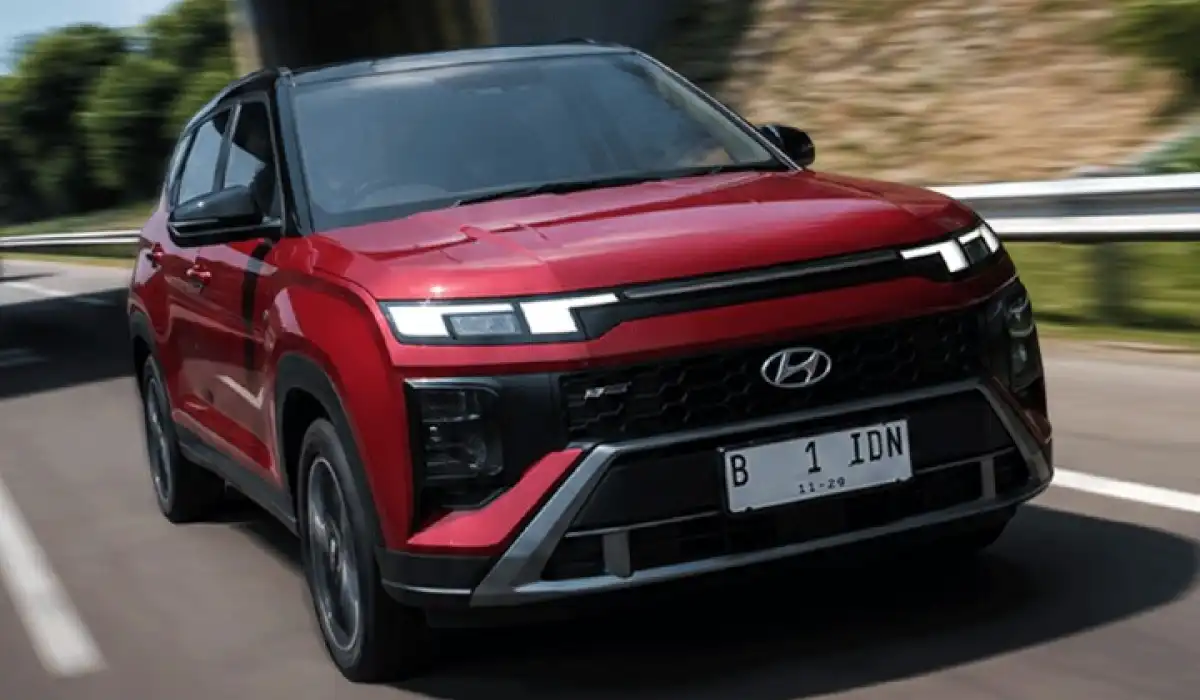
Mendapati kabar bahwa riwayat Informasi Debitur pada Sistem Layanan Informasi Keuangan (SLIK OJK)—yang lazim disebut BI Checking—berstatus merah kerap menjadi momok yang menjatuhkan semangat. Rencana matang membawa pulang unit berteknologi canggih seperti Hyundai Stargazer untuk kenyamanan keluarga, Creta untuk rutinitas harian, hingga All New Santa Fe mendadak terasa terganjal begitu pihak lembaga pembiayaan (leasing) atau bank rekanan memberikan sinyal keraguan.
Banyak calon debitur langsung patah arang dan berasumsi bahwa sekali riwayat pinjaman tercoreng catatan keterlambatan, fasilitas pembiayaan otomatis tertutup untuk selamanya. Anggapan tersebut tidak sepenuhnya tepat. Keterlambatan pembayaran di masa lalu—baik karena tagihan fitur belanja daring paylater yang luput dari ingatan, sisa biaya kartu kredit lama yang terabaikan, maupun imbas perlambatan arus kas usaha—sebenarnya masih memiliki peluang mitigasi yang logis.
Dalam proses persetujuan kredit mobil, analis pembiayaan tidak semata-mata melihat angka kolektibilitas di atas kertas. Mereka turut menimbang iktikad penyelesaian kewajiban, stabilitas finansial saat ini, serta skema mitigasi risiko yang Anda tawarkan. Selama langkah antisipasi dijalankan secara runtut, persetujuan pembiayaan tetap realistis untuk diraih.
3 Faktor Pemicu yang Kerap Merusak Status Kolektibilitas
Sebelum merapikan berkas pengajuan, kenali celah administratif yang kerap memicu rapor merah tanpa disadari:
- Tunggakan Nominal Kecil yang Mengendap: Mayoritas kendala bukan bersumber dari kredit macet bernilai ratusan juta rupiah, melainkan sisa tagihan aplikasi pinjaman digital (fintech), cicilan belanja daring (paylater), atau biaya materai dan administrasi tahunan kartu kredit di bawah Rp100.000 yang dibiarkan tanpa penutupan akun resmi.
- Pola Setoran Molor Berulang (Kolektibilitas 2): Kebiasaan menyetorkan angsuran melewati tanggal jatuh tempo antara 10 hingga 60 hari setiap bulan membentuk riwayat Dalam Perhatian Khusus (DPK). Kendati selalu dilunasi, pola ini dibaca sebagai indikasi ketidakdisiplinan pengelolaan kas.
- Penyalahgunaan Data Identitas (KTP): Kerelaan meminjamkan data identitas kepada kerabat atau rekan kerja untuk mencairkan pinjaman dana daring yang berujung macet, sehingga nama Anda yang otomatis terseret masuk ke daftar hitam verifikasi.
4 Langkah Mitigasi Wajib Sebelum Memasukkan Berkas Baru
Menyerahkan berkas baru secara sporadis ke banyak pihak leasing sekaligus justru memperburuk rekam jejak digital Anda. Terapkan empat tahapan pembenahan terukur berikut:
1. Pengecekan Mandiri Dokumen iDeb OJK
Ketahui secara transparan duduk persoalan Anda melalui portal resmi OJK di idebku.ojk.go.id. Lembar Informasi Debitur (iDeb) akan membeberkan daftar kreditur, tanggal akad, nominal tunggakan yang tercatat, serta skala kolektibilitas aktif.
2. Lunasi Seluruh Kewajiban Tertunggak hingga Saldo Nol
Pihak pembiayaan tidak akan meloloskan aplikasi jika status tunggakan masih berstatus terbuka atau aktif. Segera hubungi bank atau institusi peminjam sebelumnya untuk menyelesaikan kewajiban pokok beserta bunganya hingga tuntas.
3. Simpan Lembar Fisik Surat Keterangan Lunas (SKL)
Sinkronisasi pelaporan antarbank ke basis data SLIK OJK berputar dalam siklus bulanan, sehingga status pembaruan sistem pusat kerap membutuhkan waktu 30 hingga 60 hari kalender. Dokumen fisik Surat Keterangan Lunas (SKL) resmi bermaterai dari lembaga peminjam sebelumnya menjadi bukti otentik bagi analis untuk melanjutkan verifikasi tanpa menunggu pembaruan data sistem pusat.
4. Bersihkan Pagu Kredit yang Pasif
Tutup akun pinjaman digital, kartu kredit yang jarang digunakan, atau fasilitas limit paylater. Total plafon pinjaman aktif—kendati bersaldo nol—tetap dibaca sebagai potensi beban utang (potential debt) yang dapat memangkas kapasitas angsuran bulanan Anda di mata perbankan.
Racikan Strategi untuk Meyakinkan Tim Analis Pembiayaan
Setelah kewajiban masa lalu diselesaikan, gunakan kombinasi strategi berikut guna memperkuat keyakinan pihak leasing:
| Strategi Pengajuan | Mekanisme Eksekusi | Dampak Terhadap Keputusan Analis |
| Menaikkan Porsi Uang Muka (DP 30% - 40%) | Mengajukan setoran awal lebih tinggi dari paket promo standar. | Menekan nilai pokok pinjaman secara signifikan (low loan-to-value), membuat risiko pembiayaan dinilai sangat rendah oleh analis. |
| Melampirkan Rekening Koran Sehat 3–6 Bulan | Menunjukkan mutasi kas aktif yang konsisten dan seimbang. | Membuktikan bahwa keterlambatan masa lalu murni kendala administratif, bukan akibat defisit likuiditas finansial saat ini. |
| Skema Penghasilan Bersama (Joint Income) | Menggabungkan bukti penghasilan resmi antara suami dan istri. | Menghasilkan rasio angsuran terhadap pemasukan bersih (debt service ratio) yang jauh lebih proporsional dan aman. |
| Pilihan Lembaga Pembiayaan Fleksibel | Memilih mitra pembiayaan yang menerapkan proses penilaian manual (manual underwriting). | Memberi ruang bagi survei faktual lapangan untuk memvalidasi kelayakan usaha atau profil finansial Anda secara objektif. |
Layanan Konsultasi Pembiayaan di Dealer Resmi Hyundai Madiun
Menyiapkan berkas pengajuan kendaraan dengan rekam jejak kredit yang sempat tersendat menuntut arahan yang tepat agar tidak berujung pada penolakan sistemik. Tenaga konsultan penjualan yang andal memahami karakteristik tiap perusahaan pembiayaan sehingga dapat memetakan berkas Anda ke jalur yang paling tepat.
Bagi Anda yang berdomisili di Kota Madiun, Manguharjo, Taman, Kartoharjo, Jiwan, Caruban, hingga wilayah Magetan, Ngawi, dan Ponorogo yang sedang merencanakan kepemilikan unit lewat fasilitas kredit mobil Hyundai, tim konsultan di dealer resmi Hyundai Madiun, siap mendampingi peninjauan berkas secara privat, transparan, dan profesional.
Melalui program kemitraan kredit mobil Madiun bersama jaringan perbankan dan multifinance tepercaya, kami siap membantu merumuskan formulasi uang muka terbaik, suku bunga kompetitif, serta tenor cicilan yang paling rasional sesuai kemampuan arus kas bulanan Anda.
Kunjungi ruang pamer dealer resmi Hyundai Madiun sekarang, buktikan kenyamanan berkendara unit idaman melalui sesi test drive, dan konsultasikan solusi pembiayaan terbaik Anda bersama tim konsultan kami!